小鹏加码换电赛道 新公司成立与新能源电附件销售的战略布局
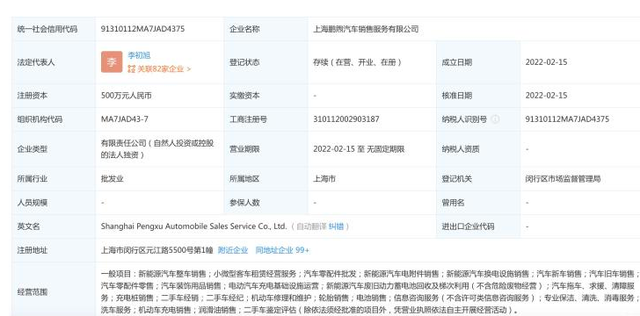
小鹏汽车在新能源补能领域再落一子——成立新公司,业务范围涵盖新能源汽车换电设施销售及电附件销售。这一动作不仅标志着小鹏在补能体系上的进一步扩张,也折射出整个行业对换电模式与电附件价值链的重新审视。
一、新公司成立:小鹏补能版图的又一步棋
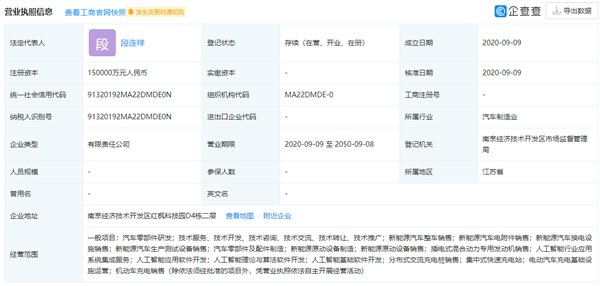
据公开信息,小鹏新成立的公司将经营范围内明确列入“新能源汽车换电设施销售”与“新能源汽车电附件销售”。此前,小鹏主要以超充站和家充桩为核心补能方案,换电布局相对低调。新公司的成立意味着小鹏开始以更体系化的方式切入换电赛道,并同步强化电附件这一高附加值业务。
从行业背景看,换电模式在政策端持续获得支持。工信部多次强调鼓励充换电技术路线并行发展,多地也出台换电站建设补贴与用地支持政策。小鹏此时成立专业公司,既是对政策红利的响应,也是对用户补能焦虑的多元化回应。
二、换电与超充并行:补能逻辑的再平衡
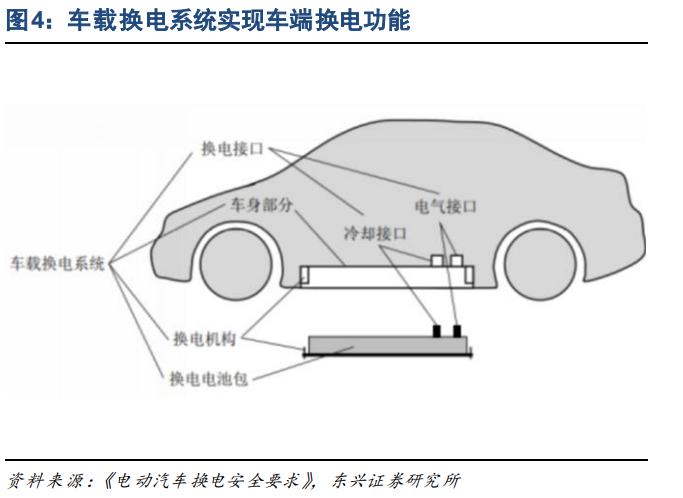
小鹏一直以超充技术为核心标签,800V高压平台和S4超充桩在行业内具备较强竞争力。超充网络在高峰时段的服务能力有限,且对电网负荷要求较高。换电模式则具备“车电分离、快速补能”的独特优势,尤其适合运营车辆和高频出行场景。
新公司专攻换电设施销售,暗示小鹏可能采取“自建+合作”的轻资产模式推进换电站落地。通过向第三方销售换电设施,小鹏可在不承担全部建设运营成本的前提下,快速扩大换电网络覆盖面,同时为自家车型争取更多换电站兼容性。
值得注意的是,换电设施销售与电附件销售并行,形成业务协同。换电站本身需要大量电力电子器件、连接器、冷却系统和电池管理模块,电附件销售业务可为此提供配套供应链支持,也有助于小鹏拓展售后市场和第三方销售渠道。
三、换电赛道的竞争格局与小鹏的差异化机会
当前国内换电市场呈现“一超多强”格局。蔚来凭借换电站网络和电池租用服务(BaaS)占据先发优势,奥动新能源、协鑫能科等企业在运营车辆换电领域深耕多年,宁德时代则以“巧克力换电块”切入标准化换电。小鹏作为后来者,若直接复制蔚来的重资产模式,面临的资本开支和运营压力不容小觑。
因此,小鹏更可能走一条差异化路径:以设施销售和技术输出为主,优先在特定区域或特定车型上试点换电服务,而非全面铺开。小鹏在智能化领域的积累可赋能换电站的运营效率——例如通过车端与站端数据打通,实现换电预约、电池健康监测和智能调度,提升用户体验。
四、电附件销售:被低估的利润增长点
电附件销售常被视为“配角业务”,但其毛利率往往高于整车销售。充电枪、便携充电盒、电池预热装置、车规级逆变器等电附件产品,在新能源汽车保有量快速增长的背景下,市场需求持续上升。小鹏将电附件销售纳入新公司经营范围,可视为对售后利润池的主动挖掘。
更深层次看,电附件销售与换电业务存在天然联动。换电模式下,电池产权与车辆分离,用户对电池周边配件(如电池保温套件、快换接口维护工具)的购买意愿更强。小鹏若能将换电站作为电附件展销和服务触点,可形成“补能+零售”的复合场景,提高单站商业价值。
五、挑战与展望
尽管前景可期,小鹏的换电布局仍面临多重挑战。首先是换电标准不统一问题,不同品牌车型电池包规格差异巨大,换电站的兼容性和通用性受限;其次是换电站的盈利周期较长,设施销售模式虽能减轻前期投入压力,但需要足够的客户规模支撑;第三,小鹏现有车型是否在结构上适配换电方案,尚需技术验证和工程调整。
从战略意图判断,小鹏成立新公司更可能是“卡位”而非“猛攻”。通过持有换电设施销售资质、积累电附件业务经验,小鹏可在政策风向和市场需求变化时快速响应。未来若换电模式在私人消费市场迎来爆发,小鹏已具备基础设施和供应链层面的准备。
小鹏此番落子换电与电附件销售,是其从“整车制造商”向“能源服务商”延伸的又一步探索。在新能源汽车竞争从产品力转向生态力的阶段,补能体系的完整性和能源服务的深度,正成为决定品牌长期壁垒的关键变量。小鹏的选择,值得持续关注。
如若转载,请注明出处:http://www.lanfengruhai.com/product/6.html
更新时间:2026-11-03 06:37:11