比亚迪携60亿落子合肥 40万辆年产能背后的新能源电附件生态棋局
引言
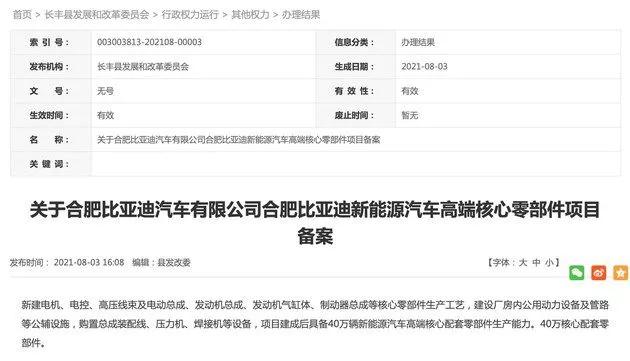
2024年,比亚迪总投资60亿元的合肥新能源汽车基地项目正式落地,规划年产能40万辆。这并非比亚迪第一次在安徽布局——早在2020年,合肥就已成为比亚迪在华东的重要制造支点。但此次落子与以往有所不同:伴随整车产能扩张,比亚迪同步强化了新能源汽车电附件销售体系的区域布局。这一动作看似是产能扩张的自然延伸,实则折射出比亚迪在产业链纵深与售后市场双重维度上的战略升级。
一、60亿投资的产业逻辑
合肥基地的60亿元投资,放在比亚迪全国产能版图中并非最大手笔,但其定位颇为特殊。40万辆年产能将主要承接比亚迪王朝与海洋系列的中高端车型,而与整车产线同步规划的电附件销售中心,则赋予了这个基地超越传统制造工厂的功能属性。
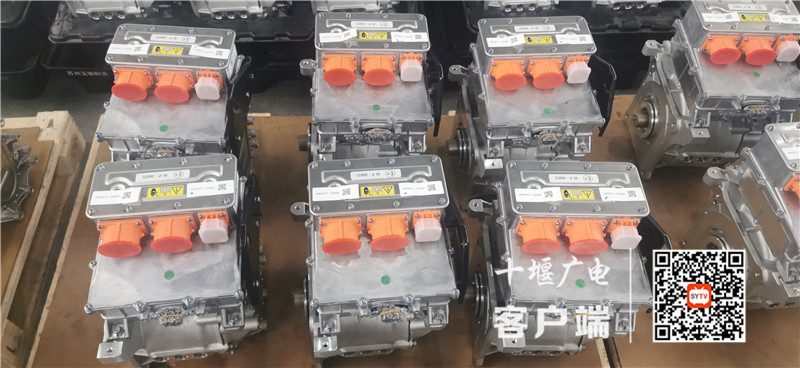
所谓“新能源汽车电附件”,涵盖高压配电盒、车载充电机、DC-DC转换器、电驱总成附件、热管理电控模块及各类高低压线束连接器等关键零部件。这些部件虽不构成整车宣传的核心卖点,却直接关系到车辆的安全性、充电效率与三电系统的稳态表现。将其销售体系与整车基地捆绑布局,意味着比亚迪正在将合肥打造成区域内“制造+流通”的双枢纽。
二、为何是合肥
合肥在新能汽车领域的“押注”早已不是新闻。从蔚来中国总部落户到大众安徽加码,再到国轩高科等动力电池企业的深度扎根,合肥已构建起从电池材料到整车制造再到后市场服务的较完整链条。比亚迪此时加大投资,顺势而为的成分远大于单方面的政策吸引力。
更关键的考量在于物流半径。合肥地处长三角与中原城市群的交汇地带,高铁与高速网络可在4小时车程内覆盖苏、浙、沪、鄂、豫等新能源汽车消费大省。电附件作为售后高频需求品,对配送时效极为敏感。将销售中心嵌入产能基地,可显著缩短区域经销商的备件响应周期,降低渠道端的库存压力。
三、电附件销售体系的独立价值
传统整车企业的零部件销售往往附属在售后部门之下,年营收占比有限。但在新能源汽车渗透率突破40%的当下,电附件市场的规模逻辑正在改变。
一方面,新能源车保有量快速攀升带来维修与更换需求的自然增长。三电系统虽以高可靠性著称,但充电模块、高压线束等部件的故障率和更换周期仍为售后体系贡献了稳定订单。另一方面,电附件产品的技术复杂度提升,副厂件与拆车件对原厂件的替代门槛越来越高,这为原厂电附件销售留出了更宽的溢价空间。比亚迪将电附件销售独立规划、与整车产能同频布局,实质上是在构建一道面向独立后市场(IAM)的竞争壁垒。
四、对区域产业链的带动效应
40万辆整车产能落地,直接拉动的是合肥本地配套率的提升。比亚迪在安徽已与多家本地供应商建立合作,覆盖冲压件、内饰装配、电子元器件等领域。而电附件销售中心的存在,还会带动第三方授权服务商和仓储物流企业的集聚,形成一个围绕三电售后的小型服务生态。
值得注意的是,比亚迪近年推行的“精诚服务”体系强调配件价格透明化和渠道下沉。合肥电附件销售中心若承担区域中转库的功能,将进一步压缩中间环节,使终端用户和授权维修站受益。这种从制造端延伸至流通端的整合方式,与传统主机厂“产销分离”的模式形成了明显差异。
##
一座40万辆产能的工厂本身并不稀奇,稀缺在于其背后系统性的链式思维。从整车到电附件,从本地制造到区域渠道支撑,比亚迪的合肥投资画出的不止是一座超级工厂的草图,更是一张新能源售后供应链的先发布局图。
当更多整车产能从合肥驶向全国时,与其一同流动的电附件实体与服务体系,或将成为评判比亚迪渠道深度与盈利韧性的重要观察窗口。而对于正在争当中部地区新能源高地的合肥来说,这笔60亿元投资带来的,固然是数字层面的直接贡献,也更是一场关于整条课程供应链密度的实战检验。
如若转载,请注明出处:http://www.lanfengruhai.com/product/45.html
更新时间:2026-11-03 15:16:44